IBS e CBS na Reforma Tributária: o que as empresas precisam saber e como se preparar para as novas exigências legais.
Entenda as principais mudanças da Reforma Tributária, conheça as hipóteses de não incidência do IBS e da CBS e descubra por que manter as publicações legais da sua empresa em dia é uma medida importante de segurança, transparência e organização empresarial.
A Reforma Tributária brasileira está promovendo mudanças importantes na estrutura de tributação sobre o consumo. Com a criação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), empresas, escritórios de contabilidade, departamentos jurídicos e profissionais responsáveis pela gestão fiscal precisam acompanhar atentamente as novas regras.
A Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 estabelecem as bases desse novo modelo tributário, incluindo regras de incidência, regimes específicos, hipóteses de não incidência e mecanismos de transição.
Mas existe um ponto que merece atenção: compreender as mudanças tributárias é apenas uma parte da organização empresarial. Também é importante observar as obrigações societárias, contábeis, documentais e de publicidade legal aplicáveis a cada negócio.
Sua empresa está preparada para as mudanças tributárias e para as obrigações de publicação que se aplicam à sua atividade?
Continue a leitura e entenda os principais aspectos dessa transformação.
1. O que são IBS e CBS e por que esses tributos são importantes?
A Reforma Tributária prevê a substituição gradual de tributos sobre o consumo por um modelo baseado no Imposto sobre Valor Agregado (IVA) dual.
Nesse sistema, os dois principais tributos são:
IBS — Imposto sobre Bens e Serviços
O IBS possui competência compartilhada entre estados, Distrito Federal e municípios. Sua finalidade é tributar operações com bens e serviços conforme as regras previstas na legislação.
CBS — Contribuição sobre Bens e Serviços
A CBS é um tributo federal que integra o novo modelo de tributação sobre o consumo, substituindo gradualmente a sistemática do PIS e da Cofins.
A proposta é simplificar a tributação, ampliar a transparência e estabelecer regras mais uniformes para as operações econômicas.
Entretanto, a transição exige planejamento, revisão de procedimentos e atenção às normas que serão aplicadas em cada etapa.
2. Quando IBS e CBS não incidem? Conheça algumas hipóteses previstas na legislação
Nem toda movimentação financeira, relação profissional ou operação societária representa, necessariamente, uma operação tributável pelo IBS e pela CBS.
A Lei Complementar nº 214/2025 estabelece regras específicas que precisam ser analisadas de acordo com a natureza e as características de cada operação.
Entre os temas que merecem atenção estão:
1. Relação de emprego
Salários e remunerações decorrentes do vínculo empregatício não se confundem com o fornecimento de bens ou serviços sujeito ao IBS e à CBS.
A correta identificação da natureza do pagamento é importante para evitar interpretações equivocadas.
2. Atuação de administradores e conselheiros
Determinadas atividades de administradores, conselheiros fiscais e integrantes de comitês podem estar abrangidas pelas hipóteses legais de não incidência.
É necessário verificar a natureza da remuneração, a atividade efetivamente exercida e o enquadramento previsto na legislação.
3. Transferências internas entre estabelecimentos
A movimentação de bens entre estabelecimentos da mesma empresa, nas hipóteses previstas em lei, não deve ser automaticamente tratada como uma venda tributável.
Isso não significa, contudo, que a operação esteja dispensada de documentação fiscal ou dos procedimentos exigidos pela legislação aplicável.
4. Operações societárias
Operações como fusão, cisão, incorporação e integralização de capital exigem análise da sua natureza jurídica e econômica.
A reorganização societária não deve ser confundida automaticamente com uma operação onerosa de fornecimento de bens ou serviços.
5. Dividendos e juros sobre capital próprio
Os dividendos e os juros sobre capital próprio possuem tratamento específico na legislação do IBS e da CBS. O enquadramento deve considerar a natureza do pagamento e as disposições legais aplicáveis.
É importante não confundir a análise desses tributos com o tratamento de outras espécies de tributação sobre rendimentos e distribuição de resultados.
6. Títulos e valores mobiliários
Determinadas operações com títulos e valores mobiliários podem estar sujeitas a regimes específicos ou a regras próprias de tributação.
A análise depende da operação realizada, do instrumento utilizado e das condições estabelecidas pela legislação.
7. Cooperativas e associações
Atos cooperativos e determinadas operações realizadas por cooperativas e associações podem receber tratamento tributário específico.
O enquadramento não deve ser presumido apenas pela natureza jurídica da entidade: é necessário verificar os requisitos legais.
8. Doações sem contraprestação
Doações verdadeiras, realizadas sem contraprestação econômica, podem se enquadrar nas hipóteses legais de não incidência do IBS e da CBS.
Entretanto, a denominação dada ao negócio não é suficiente para determinar seu tratamento tributário. Se houver uma operação econômica efetiva disfarçada de doação, a análise poderá ser diferente.
Atenção: essas situações são referências gerais para compreensão do tema. O enquadramento de cada operação deve ser confirmado no texto atualizado da legislação, considerando os fatos concretos e as eventuais exceções legais.
3. A essência econômica da operação merece atenção
Um dos cuidados importantes na interpretação das regras tributárias é observar a realidade econômica do negócio.
Uma operação não deve ser analisada somente pelo nome utilizado no contrato ou no documento apresentado.
Dependendo das circunstâncias, uma transferência, reorganização societária ou operação apresentada como doação poderá exigir avaliação mais aprofundada.
Por isso, empresas e profissionais responsáveis pela contabilidade e pelo departamento jurídico devem manter procedimentos organizados, documentação adequada e registros compatíveis com as operações efetivamente realizadas.
O planejamento tributário responsável começa pela informação correta, pela análise dos fatos e pelo cumprimento das obrigações aplicáveis.
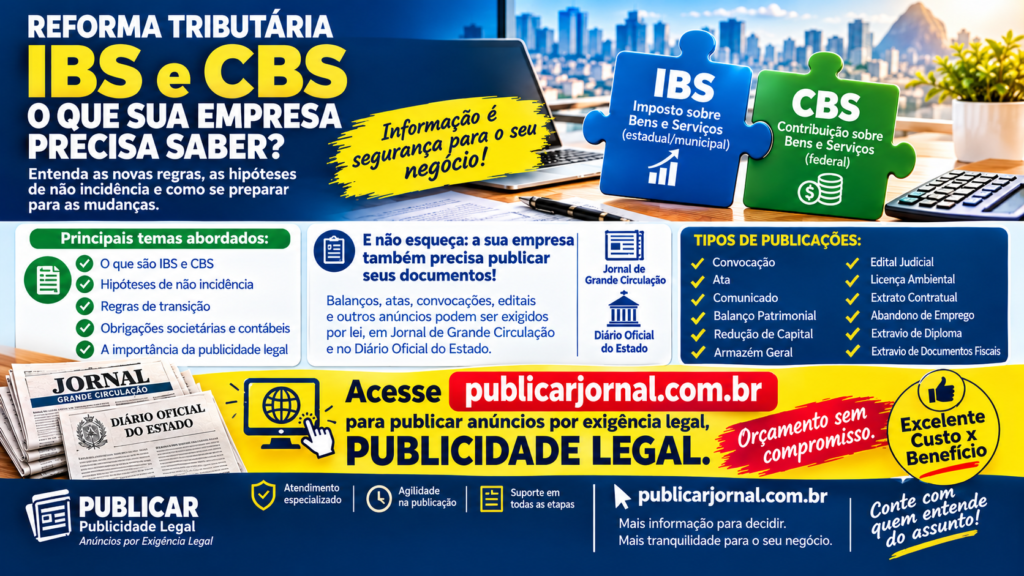
4. Reforma Tributária e publicidade legal: por que as empresas também devem cuidar das publicações obrigatórias?
A Reforma Tributária não elimina as demais obrigações legais das empresas.
Mesmo durante a adaptação ao novo sistema tributário, sociedades empresárias podem continuar sujeitas a obrigações de publicidade relacionadas a atos societários, demonstrações financeiras, convocação de assembleias, reorganizações empresariais e outras situações previstas na legislação aplicável.
Dependendo do tipo societário, do porte da empresa, da operação realizada e da norma pertinente, pode ser necessária a publicação de documentos em Jornal de Grande Circulação e/ou no Diário Oficial Estadual, observadas as exigências específicas de cada caso.
Entre os exemplos de publicações que podem ser necessárias, conforme a legislação aplicável, estão:
- Balanço Patrimonial e demonstrações financeiras: publicações relacionadas à divulgação de informações contábeis, quando exigidas.
- Convocação de assembleias e reuniões: comunicações formais destinadas aos públicos previstos na legislação.
- Atas societárias: divulgação de deliberações e decisões empresariais nas hipóteses legalmente previstas.
- Redução de capital: publicações relacionadas a procedimentos societários que exijam publicidade.
- Comunicados e editais: avisos formais que dependam de publicação para atender a determinada exigência legal.
- Publicações de armazéns gerais: documentos específicos, como balanços trimestrais, regulamentos internos, memoriais descritivos e tarifas remuneratórias, quando aplicáveis.
- Editais judiciais: publicações de citação, intimação, interdição, curatela e usucapião, conforme determinação judicial e regras processuais pertinentes.
- Licenças ambientais e extratos contratuais: publicações que possam ser exigidas conforme a atividade, o órgão competente, o contrato ou a norma aplicável.
A lista é exemplificativa. Nem toda empresa precisa realizar todas essas publicações, e o veículo, o conteúdo e o prazo devem ser confirmados conforme cada situação.
O mais importante é não presumir que uma publicação é obrigatória — ou dispensável — sem verificar a legislação específica aplicável ao caso.
5. Como publicar anúncios por exigência legal com mais praticidade?
Quando uma empresa precisa publicar um balanço, uma convocação, uma ata, um edital ou outro documento sujeito à publicidade legal, surgem dúvidas importantes:
- Qual veículo de publicação atende à exigência?
- A publicação precisa ocorrer em Jornal de Grande Circulação, Diário Oficial Estadual ou em ambos?
- Qual é o prazo aplicável?
- Como preparar o texto para publicação?
- Quanto custará o anúncio?
- Existe uma alternativa que ofereça um bom equilíbrio entre preço, alcance e atendimento à exigência?
Essas questões merecem atenção antes de contratar a publicação.
Para facilitar essa etapa, o publicarjornal.com.br oferece um canal para quem busca informações e orçamento para anúncios por exigência legal, também conhecidos como Publicidade Legal.
A proposta é ajudar empresas e profissionais a consultar possibilidades de publicação, conhecer os serviços disponíveis e avaliar alternativas para divulgar seus documentos nos veículos adequados à necessidade apresentada.
Conheça o publicarjornal.com.br
Acesse https://publicarjornal.com.br/ e obtenha informações sobre publicações de anúncios por exigência legal em Jornal de Grande Circulação e Diário Oficial Estadual.
Você poderá consultar informações relacionadas a diferentes tipos de publicação, esclarecer dúvidas iniciais e solicitar um orçamento conforme as características do seu anúncio.
6. Custo x benefício: como buscar uma publicação legal mais vantajosa?
Quando o assunto é Publicidade Legal, escolher apenas pelo menor preço pode não ser suficiente.
Uma contratação bem avaliada considera o custo total, o veículo adequado, as características do anúncio, o prazo necessário e a qualidade do atendimento.
Por isso, vale comparar:
Adequação à exigência: confirme se o veículo e a modalidade de publicação atendem à norma aplicável.
Transparência no orçamento: procure conhecer os valores e as condições antes de contratar.
Adequação do texto: verifique as orientações sobre conteúdo, formato e documentação necessários para a publicação.
Prazo e programação: informe a data-limite e confirme previamente a disponibilidade para atender ao cronograma.
Custo x benefício: avalie o conjunto da contratação, buscando uma solução compatível com as necessidades da empresa e com o orçamento disponível.
Uma cotação prévia permite comparar alternativas com mais segurança e evitar decisões tomadas sem informações suficientes.
No publicarjornal.com.br, você pode solicitar informações para avaliar as opções de publicação disponíveis para sua necessidade.
Orçamento sem compromisso: consulte antes de decidir
Não deixe para a última hora a organização de uma publicação que possa estar sujeita a prazo legal.
Acesse o site, informe o tipo de anúncio e solicite um orçamento. Assim, você poderá avaliar os custos, esclarecer dúvidas e escolher a alternativa mais adequada ao seu caso.
Orçamento sem Compromisso. Mais informação para decidir. Mais atenção ao custo x benefício da sua publicação.
7. Quem pode se beneficiar das informações sobre Publicidade Legal?
O serviço pode ser relevante para profissionais e organizações que precisam consultar possibilidades de publicação de documentos e anúncios legais, incluindo:
- Empresários e administradores de sociedades.
- Escritórios de contabilidade e contadores autônomos.
- Escritórios de advocacia e departamentos jurídicos.
- Secretárias executivas e assistentes administrativos.
- Empresas e profissionais que atuam com armazéns gerais.
- Empresas sujeitas a exigências de publicidade societária.
- Organizações que precisam divulgar editais, comunicados ou outros documentos.
- Empresas e responsáveis por atividades sujeitas a exigências específicas de publicidade ambiental.
Se você atende várias empresas, trabalha com prazos societários ou coordena documentos para publicação, ter um canal de consulta e orçamento pode contribuir para organizar essa etapa do trabalho.
8. Prepare sua empresa para as mudanças e mantenha suas obrigações organizadas
A Reforma Tributária exige atenção, atualização e planejamento. Compreender as regras do IBS e da CBS é importante, mas a gestão empresarial também envolve cuidar dos documentos, dos procedimentos societários e das publicações exigidas em cada situação.
Não espere surgir uma urgência para procurar informações sobre uma publicação.
Organize os documentos, confirme os requisitos aplicáveis com os profissionais responsáveis e consulte antecipadamente as opções disponíveis.
Precisa publicar um anúncio por exigência legal?
Se sua empresa precisa divulgar um balanço patrimonial, uma convocação, uma ata, uma redução de capital, um edital ou outro documento sujeito à publicidade legal, consulte as possibilidades de publicação antes de tomar sua decisão.
Acesse agora: https://publicarjornal.com.br/
Conheça as informações disponíveis para publicar anúncios por exigência legal em Jornal de Grande Circulação e Diário Oficial Estadual.
Solicite seu orçamento sem compromisso e avalie o melhor custo x benefício para a publicação do seu anúncio.
PUBLICARJORNAL.COM.BR
Publicidade Legal — Anúncios por Exigência Legal
Informação, consulta e orçamento para quem precisa publicar com planejamento e atenção às exigências aplicáveis.
Acesse o site. Consulte as opções. Solicite seu orçamento sem compromisso.
NOTA INFORMATIVA:
Este conteúdo tem finalidade educativa e comercial. As hipóteses de incidência e não incidência do IBS e da CBS devem ser verificadas na legislação vigente. A obrigatoriedade, o prazo e o veículo para cada publicação dependem das normas aplicáveis à situação concreta.
O publicarjornal.com.br oferece informações e orçamento para publicações por exigência legal, não substituindo a orientação jurídica, contábil ou tributária necessária em cada caso.
Consulte sempre os Órgãos competentes e os Órgãos solicitantes.
Revise as referências tributárias com um profissional especializado.
A imagem é material de apoio, e as exceções legais relativas ao IBS e à CBS precisam ser conferidas no texto legal vigente para evitar que uma explicação simplificada seja interpretada como orientação tributária definitiva.
Fonte: Criado por IA
“Texto gerado com o auxílio de Inteligência Artificial (Chat GPT).”
“Fonte: Conteúdo cocriado com o ChatGPT (OpenAI).”
“Imagens e textos gerados por IA.”