Entenda o que muda nos impostos, como ficam as notas fiscais, quais são os impactos para o Simples Nacional e por que o planejamento tributário será fundamental para proteger o seu negócio.
A Reforma Tributária está promovendo uma das maiores transformações no sistema de tributação sobre o consumo no Brasil. A partir de 2027, novas regras começarão a produzir efeitos importantes para empresas, microempreendedores individuais (MEIs), profissionais autônomos e determinadas pessoas físicas.
Mas, afinal, o que realmente muda? Será que todos pagarão mais impostos? O MEI precisará emitir notas fiscais em todas as operações? O Simples Nacional vai acabar? E o que acontecerá com o PIS, a COFINS, o ICMS e o ISS?
Essas são dúvidas que merecem atenção. Afinal, compreender as mudanças com antecedência ajuda a evitar erros, organizar o fluxo de caixa, conversar melhor com o contador e tomar decisões empresariais mais seguras.
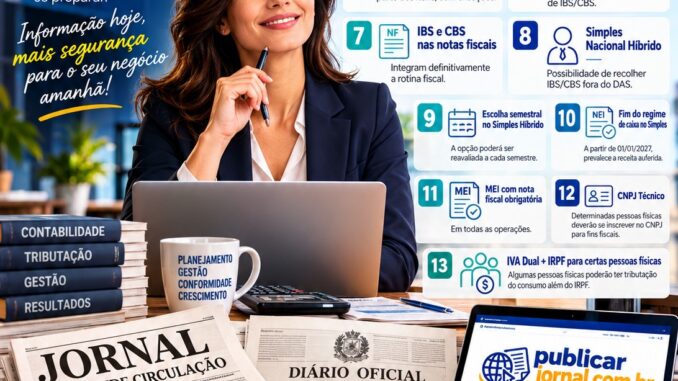
Neste artigo, vamos explicar, de maneira didática, as 13 mudanças tributárias importantes para 2027, apresentadas na imagem, destacando o que cada uma significa e quais cuidados devem ser considerados.
Atenção: as mudanças não entram todas em vigor da mesma maneira. Algumas começam em 2027, enquanto outras serão implementadas gradualmente até 2033. A aplicação prática depende da atividade, do regime tributário e das regras específicas de cada contribuinte.
1. Fim do PIS e da COFINS
O PIS e a COFINS são contribuições federais que incidem sobre diferentes operações e receitas das empresas, conforme as regras aplicáveis a cada regime tributário.
A partir de 2027, essas contribuições serão substituídas pela CBS — Contribuição sobre Bens e Serviços.
O que isso significa na prática?
Em vez de continuar utilizando o modelo atual dessas contribuições, os contribuintes passarão a lidar com a nova estrutura da CBS, observando suas regras de cálculo, apuração, créditos e recolhimento.
Para o empresário, isso exige atenção aos sistemas fiscais, à emissão de documentos, aos preços de venda e à escrituração contábil.
Quem precisa acompanhar?
Empresas de diferentes portes, contadores e profissionais responsáveis pela gestão financeira e tributária.
Importante: a substituição dos tributos não significa, automaticamente, redução da carga tributária para todas as empresas.
2. CBS: o novo tributo federal sobre bens e serviços
A CBS é a Contribuição sobre Bens e Serviços, criada para substituir o PIS e a COFINS.
Ela integra o novo modelo de tributação sobre o consumo e possui regras próprias para incidência, apuração e aproveitamento de créditos.
Como entender de maneira simples?
Imagine uma empresa que vende mercadorias ou presta serviços. Com a implantação do novo sistema, ela precisará verificar como a CBS se aplica às suas operações, qual tratamento tributário deve utilizar e como registrar corretamente os valores nos documentos fiscais.
A imagem menciona uma alíquota de referência estimada em torno de 9,21%. Esse número não deve ser interpretado como uma alíquota universal e definitiva para todos os contribuintes. As alíquotas aplicáveis e os tratamentos diferenciados dependem da legislação e da regulamentação pertinentes.
O que fazer?
Converse com o contador para avaliar os efeitos da CBS sobre os custos, a formação dos preços, os créditos tributários e a margem de lucro do negócio.
3. IBS começa com alíquota de 0,1%
O IBS — Imposto sobre Bens e Serviços — foi criado para substituir gradualmente o ICMS, de competência estadual, e o ISS, de competência municipal.
Em 2027 e 2028, o IBS terá uma alíquota de transição de 0,1%, conforme o cronograma previsto para essa etapa da reforma.
O que muda para as empresas?
O sistema tributário passará por uma fase de adaptação. A empresa precisará compreender como as operações serão classificadas, como os tributos aparecerão nos documentos fiscais e como ocorrerá a apuração durante a transição.
É importante lembrar que o IBS não deve ser analisado isoladamente: ele faz parte de uma mudança mais ampla, que também inclui a CBS e a substituição gradual dos tributos atuais.
A transição do ICMS e do ISS para o IBS ocorrerá entre 2029 e 2032, com previsão de vigência integral do novo modelo em 2033.
4. Imposto Seletivo: tributação de produtos e serviços específicos
O Imposto Seletivo, conhecido informalmente como “imposto do pecado”, foi criado para desestimular o consumo de determinados bens e serviços prejudiciais à saúde ou ao meio ambiente, conforme definidos pela legislação.
Sua aplicação está prevista a partir de 2027.
Qual é o impacto para o empresário?
Empresas que produzem, extraem, comercializam ou importam produtos sujeitos a esse imposto precisarão verificar se suas operações se enquadram nas hipóteses de incidência e quais regras se aplicam.
Dependendo do produto e da atividade, a nova tributação poderá influenciar custos, preços e decisões comerciais.
Isso não significa que todas as mercadorias ou todos os serviços estarão sujeitos ao Imposto Seletivo.
A recomendação é simples: confira a classificação dos produtos e as regras específicas aplicáveis ao seu setor antes de alterar preços ou contratos.
Acesse publicarjornal.com.br e solicite o orçamento sem compromisso para Publicar Anúncios por exigência leal, Publicidade Legal, em Jornal de Grande Circulação e em Diário Oficial do Estado.
5. IPI com alíquota zero para grande parte dos produtos
O IPI — Imposto sobre Produtos Industrializados — terá suas alíquotas reduzidas a zero para a maioria dos produtos a partir de 2027, com exceções previstas para preservar a competitividade da Zona Franca de Manaus.
O que isso representa?
Empresas industriais, comerciantes e outros contribuintes envolvidos em operações com produtos industrializados deverão verificar o tratamento tributário aplicável a cada mercadoria.
A redução a zero não deve ser confundida com a extinção completa do IPI em todas as situações.
Para empresas que trabalham com produtos industrializados, vale revisar cadastros fiscais, sistemas de faturamento, classificação das mercadorias e procedimentos contábeis.
6. Split Payment: recolhimento de tributos vinculado ao pagamento
O Split Payment é um mecanismo de recolhimento no qual a parcela correspondente aos tributos poderá ser separada do valor da operação e direcionada ao Fisco, de acordo com as regras do sistema.
Exemplo didático:
Imagine que um cliente pague por uma compra. Em um modelo de Split Payment, o sistema poderá separar a parcela tributária aplicável e direcioná-la ao recolhimento, enquanto o vendedor recebe o valor correspondente à operação descontada a parcela segregada.
A implementação depende dos procedimentos, sistemas e regras aplicáveis, sendo realizada de forma gradual.
Por que o empresário deve se preocupar?
Porque o momento em que o dinheiro entra na conta da empresa é essencial para pagar fornecedores, funcionários, aluguel e outras despesas.
A adoção desse mecanismo pode alterar a dinâmica do fluxo de caixa e exigir ajustes nos sistemas financeiros e de pagamento.
Não presuma, porém, que todas as vendas passarão imediatamente pelo mesmo procedimento.
7. IBS e CBS nos documentos fiscais
A implantação dos novos tributos também exige adequações nos documentos fiscais eletrônicos e nos sistemas utilizados para registrar vendas e prestações de serviços.
O que muda na prática?
Empresas e profissionais responsáveis pela emissão de notas deverão acompanhar os campos, as classificações, as regras de preenchimento e os procedimentos exigidos para cada operação.
A emissão correta dos documentos fiscais será importante para a apuração dos tributos e, quando permitido, para o aproveitamento de créditos tributários.
Erros de cadastro ou de classificação podem gerar retrabalho, divergências fiscais e dificuldades na conciliação das informações.
Como se preparar?
- Verifique se o sistema de emissão de notas está atualizado.
- Converse com o fornecedor do software fiscal.
- Revise os cadastros de produtos e serviços.
- Solicite orientação ao contador sobre as obrigações aplicáveis ao seu negócio.
O objetivo é evitar que a empresa seja surpreendida por alterações operacionais.
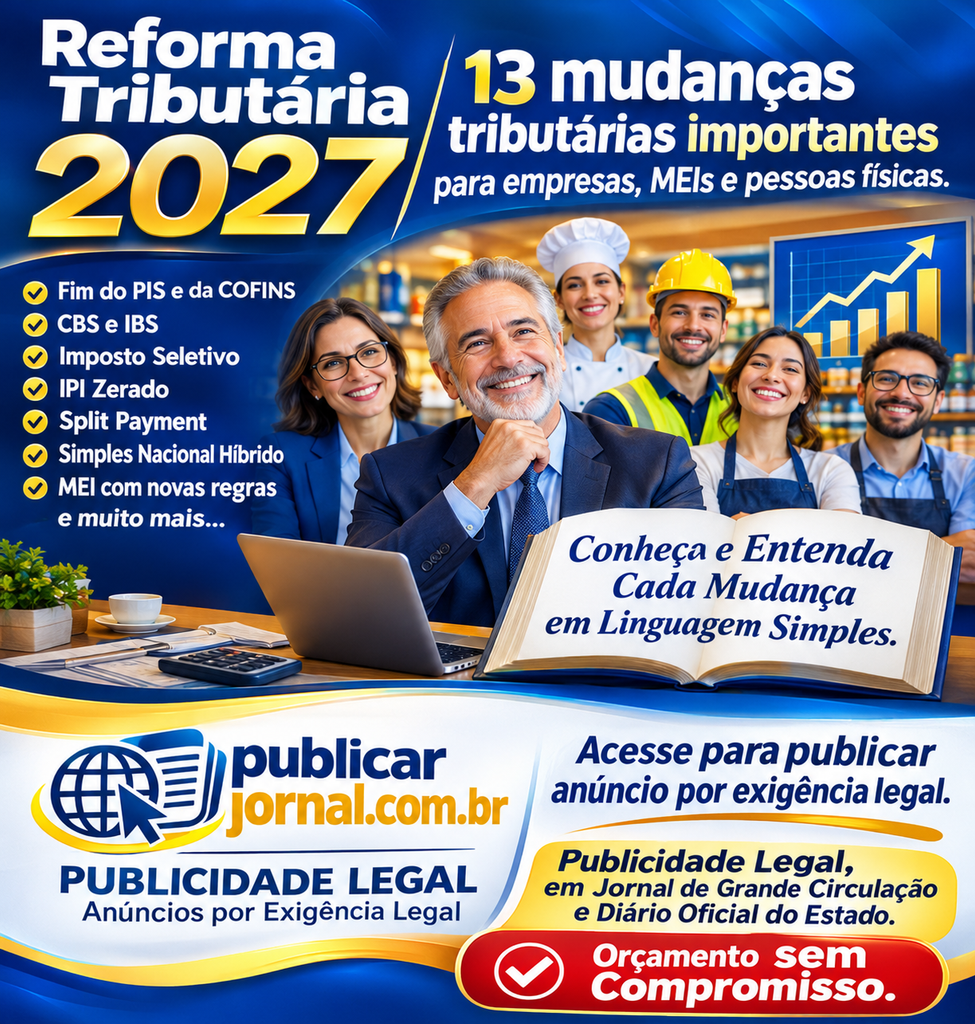
8. Simples Nacional Híbrido: uma alternativa para determinadas empresas
O Simples Nacional continuará existindo, mas a adaptação à Reforma Tributária abre a possibilidade de determinadas empresas permanecerem no regime e recolherem a CBS e o IBS pelo regime regular, fora do documento único de arrecadação.
Essa alternativa é conhecida informalmente como Simples Nacional Híbrido.
Como funciona?
No modelo tradicional, os tributos abrangidos pelo Simples são recolhidos de forma unificada, observadas as regras do regime.
Na modalidade híbrida, a empresa permanece no Simples Nacional para os demais tributos abrangidos, mas apura e recolhe a CBS e o IBS separadamente, de acordo com as regras do regime regular.
Será que vale a pena?
Depende.
Para uma empresa que vende principalmente para outras empresas, a possibilidade de aproveitamento de créditos pelos clientes pode ser um fator relevante. Em outras situações, a permanência no recolhimento unificado pode ser mais adequada.
A decisão exige simulações que considerem atividade, faturamento, despesas, clientes, créditos tributários e custos administrativos.
Não escolha um modelo apenas porque parece mais moderno ou porque outra empresa adotou a mesma estratégia.
9. Escolha semestral no Simples Híbrido
A regulamentação prevê períodos específicos para que empresas optantes pelo Simples Nacional escolham recolher a CBS e o IBS pelo regime regular.
Para 2027, a escolha referente ao primeiro semestre teve prazo de opção em setembro de 2026. A regulamentação também prevê uma oportunidade de opção em março de 2027 para o segundo semestre, observadas as condições e os prazos aplicáveis.
Por que isso merece atenção?
Porque a escolha pode produzir efeitos sobre a apuração dos tributos, a relação comercial com clientes, o aproveitamento de créditos e o planejamento financeiro.
A decisão não deve ser tomada sem análise prévia. O empresário precisa compreender as consequências de cada alternativa e verificar se sua empresa está apta a fazer a opção.
Se você não avaliou essa possibilidade dentro do prazo do primeiro semestre, converse com o contador sobre as regras aplicáveis ao segundo semestre e sobre a continuidade da opção nos períodos seguintes.
Acesse publicarjornal.com.br e solicite o orçamento sem compromisso para Publicar Anúncios por exigência leal, Publicidade Legal, em Jornal de Grande Circulação e em Diário Oficial do Estado.
10. Mudanças no reconhecimento das receitas do Simples Nacional
A imagem apresenta esse ponto como o “fim do regime de caixa no Simples”. Essa expressão merece uma ressalva: não é correto concluir, de forma geral, que toda empresa optante pelo Simples Nacional deixará de poder utilizar o regime de caixa para todos os fins.
A regulamentação da Reforma Tributária promove mudanças na apuração e no reconhecimento das receitas, incluindo regras que vinculam o faturamento, para determinadas finalidades do Simples Nacional, à emissão do documento fiscal que formaliza a operação ou a prestação do serviço.
Qual é a diferença?
No regime de caixa, o reconhecimento da receita considera o momento do recebimento, conforme as regras aplicáveis. No regime de competência, a receita é reconhecida conforme o fato gerador contábil ou fiscal pertinente, mesmo que o pagamento ocorra depois.
Com as novas regras, será necessário distinguir a forma de apuração usada para cada obrigação, sem presumir que todos os critérios anteriores desaparecerão.
O que fazer?
Peça ao contador para revisar a emissão das notas, o registro do faturamento, as vendas a prazo e a conciliação entre valores faturados e recebidos.
Essa organização ajuda a evitar divergências entre os controles financeiros e as informações fiscais.
11. MEI: atenção às regras de emissão de notas fiscais
O Microempreendedor Individual também deve acompanhar as mudanças de regulamentação e os procedimentos aplicáveis à emissão de documentos fiscais.
A atualização das regras prevê obrigações mais amplas para a emissão de documentos fiscais nas operações do MEI, incluindo vendas de mercadorias e prestações de serviços, conforme a regulamentação aplicável.
Para serviços, a NFS-e de padrão nacional continua sendo uma referência importante. Nas operações com mercadorias, a Nota Fiscal Fácil e outros procedimentos previstos podem ser relevantes, conforme a operação e as regras aplicáveis.
O que o MEI deve fazer?
- Verificar as regras fiscais da sua atividade.
- Confirmar qual documento fiscal deve emitir em cada operação.
- Manter o cadastro e os dados fiscais atualizados.
- Organizar notas, comprovantes e registros de faturamento.
- Buscar orientação sobre as situações em que a emissão é obrigatória.
O MEI não deve presumir que todas as operações terão exatamente as mesmas exigências. É importante verificar as regras específicas para mercadorias, serviços, transporte e demais atividades exercidas.
12. CNPJ técnico para determinadas pessoas físicas
Esse ponto exige uma explicação importante: a mudança não significa que toda pessoa física brasileira terá de abrir uma empresa ou deixar de utilizar o CPF.
A regulamentação prevê situações em que determinadas pessoas físicas que atuem como contribuintes ou responsáveis tributários no âmbito da CBS, bem como produtores rurais pessoas físicas abrangidos pelas regras, deverão realizar inscrição no CNPJ e cumprir obrigações documentais específicas a partir de 2027.
Quem deve prestar atenção?
Pessoas físicas que exerçam atividades enquadradas nas hipóteses previstas na legislação, inclusive determinadas operações econômicas e atividades rurais.
A inscrição cadastral não significa, por si só, que a pessoa se tornou uma pessoa jurídica ou que passou automaticamente a ser uma empresa constituída nos moldes tradicionais.
Qual é o cuidado necessário?
Antes de tomar qualquer providência, verifique se a sua atividade se enquadra nas hipóteses legais. Não abra um CNPJ apenas com base em mensagens genéricas que circulam nas redes sociais.
13. IVA Dual e Imposto de Renda para determinadas pessoas físicas
A Reforma Tributária sobre o consumo estabelece um modelo de IVA Dual, formado por dois tributos:
- CBS: tributo federal sobre bens e serviços.
- IBS: tributo de competência compartilhada entre estados e municípios.
A imagem também menciona o IRPF, o Imposto de Renda da Pessoa Física.
É importante esclarecer que CBS e IBS não são a mesma coisa que Imposto de Renda. Os primeiros estão relacionados à tributação do consumo; o IRPF incide sobre rendimentos conforme suas próprias regras.
Determinadas pessoas físicas que se enquadrarem nas hipóteses legais poderão ter obrigações relacionadas à tributação sobre o consumo, além das obrigações relativas ao Imposto de Renda.
Isso significa que toda pessoa física pagará um novo imposto sobre suas compras?
Não. A aplicação depende do enquadramento legal, da natureza da atividade, das operações realizadas e das regras específicas. A existência de uma pessoa física que recebe salário, por exemplo, não significa automaticamente que ela passará a ser contribuinte de IBS ou CBS por esse simples fato.
O ideal é analisar a situação individual com um profissional contábil ou tributário.
Como empresas e MEIs podem se preparar para 2027?
Mais importante do que decorar siglas é transformar informação em planejamento.
A Reforma Tributária exige atenção à rotina financeira, à emissão de documentos fiscais, aos sistemas de gestão e à formação de preços. Empresas que se anteciparem poderão identificar riscos com mais tempo e avaliar alternativas antes de tomar decisões.
Veja algumas medidas práticas:
Conclusão: informação e planejamento são essenciais para atravessar a Reforma Tributária
- Converse com seu contador: solicite uma avaliação específica para sua atividade e seu regime tributário.
- Revise o sistema fiscal: confirme se o software utilizado está preparado para as mudanças aplicáveis.
- Reavalie os preços: verifique como os novos tributos e os créditos podem afetar custos e margens.
- Organize o fluxo de caixa: considere os efeitos dos procedimentos de recolhimento e pagamento.
- Revise contratos e operações: confira se as condições comerciais continuam adequadas.
- Acompanhe os prazos: algumas escolhas precisam ser formalizadas em períodos específicos.
- Consulte fontes oficiais: evite tomar decisões com base apenas em imagens, vídeos ou mensagens compartilhadas nas redes sociais.
As 13 mudanças apresentadas mostram que 2027 será um período importante de adaptação para empresas, MEIs e determinadas pessoas físicas.
A substituição do PIS e da COFINS pela CBS, o início da transição do IBS, a implantação do Imposto Seletivo, as alterações nos documentos fiscais e as novas possibilidades para o Simples Nacional exigem atenção.
Mas não há motivo para tomar decisões precipitadas. Cada contribuinte deve analisar as regras aplicáveis à sua atividade, compreender os impactos financeiros e buscar orientação qualificada.
A melhor estratégia é se informar, planejar e agir com antecedência. Uma boa gestão tributária não se resume a pagar impostos: envolve organizar processos, reduzir erros evitáveis, proteger o fluxo de caixa e criar condições para o crescimento sustentável do negócio.
Este artigo tem finalidade informativa e não substitui orientação contábil, jurídica ou tributária individualizada.
A legislação e a regulamentação podem sofrer atualizações; confirme as regras aplicáveis antes de tomar decisões.
Fontes oficiais para complementar o artigo
- Receita Federal — Entenda a Reforma Tributária do Consumo: cronograma, CBS, IBS, Imposto Seletivo e alterações relativas ao IPI.
- Ministério da Fazenda — Atualizações do Simples Nacional para 2027: regras de adaptação, opção pelo recolhimento regular e procedimentos aplicáveis ao MEI.
- Receita Federal — Opções pelo Simples Nacional e pelo recolhimento de IBS/CBS em 2027: prazos e alternativas de recolhimento.
- Receita Federal — CNPJ e documentos fiscais para determinadas pessoas físicas: esclarecimentos sobre as hipóteses específicas de inscrição cadastral.
Acesse publicarjornal.com.br e solicite o orçamento sem compromisso para Publicar Anúncios por exigência leal, Publicidade Legal, em Jornal de Grande Circulação e em Diário Oficial do Estado.
Fonte: Criado por IA em 17/10/2026
“Texto gerado com o auxílio de Inteligência Artificial (Chat GPT).”
“Fonte: Conteúdo cocriado com o ChatGPT (OpenAI).”
“Imagens e textos gerados por IA.”